
Planos de saúde no DF: preços, tabelas e redes por operadora
Quais são os melhores planos de saúde no DF em 2026? Depende do seu perfil. Para quem busca o menor preço: Hapvida (a partir de R$ 93,60) e Amil Bronze DF (R$ 105,46) lideram. Para servidores públicos ou quem busca adesão: SulAmérica e Bradesco têm forte presença em Brasília. Já para empresas ou PMEs: NotreDame (R$ 160,08) e Amil entregam bom custo-benefício. Para idosos: MedSênior. Confira a tabela comparativa abaixo.
Tabela de Preços dos Planos de Saúde no DF em 2026




Escolher um plano de saúde no Distrito Federal não se resume a comparar mensalidades. O preço muda conforme a idade de cada beneficiário, a modalidade de contratação, a acomodação, a coparticipação e a rede credenciada que você realmente vai usar. Duas operadoras com o mesmo preço de entrada podem custar seis vezes mais na faixa dos 59 anos ou mais.
Nesta página você encontra as referências de preço das principais operadoras no DF, a diferença entre plano individual e empresarial, as opções para MEI e para idosos, o funcionamento do GDF Saúde, a rede por hospital de Brasília e as regras de carência e portabilidade. Todos os valores são referências de outubro de 2026: a cotação depende do seu perfil.
Resposta rápida
O plano de saúde mais barato no DF parte de R$ 93,60 por mês na Hapvida, modalidade empresarial, faixa de 0 a 18 anos, seguido pela Amil Bronze DF a partir de R$ 105,46. No plano individual, as referências começam em R$ 158,78 na Amil e R$ 264,44 na Hapvida. Para 59 anos ou mais, o custo real varia de R$ 561,54 a R$ 2.030,76, conforme operadora e rede.
Comparativo consolidado: todos os produtos no DF
A tabela abaixo reúne as operadoras com oferta no Distrito Federal. O “preço de entrada” corresponde sempre à faixa de 0 a 18 anos e nunca deve ser lido como o valor que você vai pagar.
| Operadora | Produto principal | Modalidade do menor preço | Entrada 0–18 | Faixa 59+ |
|---|---|---|---|---|
| Hapvida | Plano referência DF (rede própria) | Empresarial | R$ 93,60 | R$ 561,54 |
| Ideal Saúde | Regional DF (2+ vidas) | Empresarial sem coparticipação | R$ 99,82 | Sob cotação |
| Amil | Bronze DF / S380 | Empresarial com coparticipação | R$ 105,46 | R$ 631,36 |
| NotreDame Intermédica | Notrelife | Empresarial | R$ 160,08 | Sob cotação |
| Bradesco Saúde | Efetivo | Empresarial | R$ 218,35 | R$ 2.030,76 |
| Unimed DF | Unifacil / Affix | Coletivo por adesão | R$ 222,34 | R$ 1.579,08 |
| Porto Seguro | Bronze / Prata / Ouro Brasília Pro | Empresarial | R$ 234,80 | R$ 1.183,19 |
| SulAmérica | Clássico / Direto Nacional | Empresarial | R$ 255,99 | R$ 1.535,91 |
| MedSênior | Corporate DF3 / DF4 / Black | Empresarial | Não atende | R$ 1.137,37 |
| Omint | Omint Saúde DF | Empresarial | R$ 751,29 | Sob cotação |
Três observações antes de comparar. Primeiramente, o preço cresce com a idade: na tabela acima, SulAmérica, Bradesco e Amil saltam de cerca de R$ 250 na primeira faixa para mais de R$ 1.500 na última, um multiplicador de aproximadamente seis vezes. Em seguida, a modalidade muda o preço, porque plano por adesão costuma ter entrada mais baixa que o individual, enquanto o empresarial com duas ou três vidas tende a ter o melhor custo por pessoa. Por fim, a rede muda dentro da mesma marca, ou seja, dizer que uma operadora atende Brasília não garante que todos os produtos dela cubram o hospital que você usa.
Por que o preço de entrada nunca é o preço real
A amplitude entre a primeira e a última faixa é o dado mais importante desta página. Na SulAmérica, o valor sai de R$ 255,99 para R$ 1.535,91, cerca de seis vezes. No Bradesco Saúde, de R$ 338,49 para R$ 2.030,76, também seis vezes. Já na Amil, de R$ 105,46 para R$ 631,36, e na Porto Seguro, de R$ 235,13 para R$ 1.310,64. A MedSênior tem amplitude menor porque atende apenas a partir dos 44 anos.
Como confirmar se um preço promocional ainda está válido?
Solicite cotação identificando operadora, produto, faixa etária, modalidade, acomodação, coparticipação e número de beneficiários. Peça a data de validade da oferta e confirme as condições antes de preencher a proposta. Compare preços apenas entre produtos com critérios equivalentes: valores iniciais não garantem a mesma rede.
Preço individual x empresarial: por que as tabelas são separadas
O plano individual ou familiar é contratado diretamente pela pessoa física, com reajuste regulado pela ANS. O plano empresarial, por outro lado, é coletivo, depende de CNPJ, exige número mínimo de vidas e tem regra de reajuste definida em contrato. Já o coletivo por adesão depende de vínculo com entidade de classe e não é plano individual, mesmo quando você paga a mensalidade do próprio bolso.
Por isso, o valor de R$ 93,60 da Hapvida não é preço de plano individual. Trata-se de referência empresarial, faixa de 0 a 18 anos. O individual equivalente aparece a partir de R$ 264,44.
Tabela de preço individual no DF por faixa etária
As faixas etárias regulamentadas no Brasil são dez: 0–18, 19–23, 24–28, 29–33, 34–38, 39–43, 44–48, 49–53, 54–58 e 59 ou mais. Cada valor precisa vir da tabela oficial da operadora, nunca de estimativa. Abaixo estão as âncoras verificadas; as demais faixas exigem consulta à tabela do produto.
| Operadora | Produto individual | 0–18 | 59 ou mais |
|---|---|---|---|
| Hapvida | Referência DF enfermaria, sem CNPJ | R$ 264,44 | Sob cotação |
| Amil | Bronze DF individual | R$ 158,78 | Sob cotação |
| NotreDame Intermédica | Notrelife individual | R$ 357,14 | Sob cotação |
| SulAmérica | Clássico individual | Sob cotação | Sob cotação |
| Bradesco Saúde | Efetivo individual | Sob cotação | Sob cotação |
| Porto Seguro | Brasília Pro individual | Sob cotação | Sob cotação |
| Unimed DF | Unifacil individual | Sob cotação | Sob cotação |
| MedSênior | Corporate DF3 individual | R$ 844,55 (44 a 48 anos) | R$ 1.327,63 |
Quanto custa um plano de saúde individual no DF?
No DF, o plano individual tem tabela própria e não pode ser lido a partir das tabelas empresariais. Mas, as referências individuais publicadas começam em R$ 158,78 na Amil Bronze DF, R$ 264,44 na Hapvida e R$ 357,14 na NotreDame Notrelife, todas na faixa de 0 a 18 anos. Solicite cotação por faixa etária.
Quais planos de saúde aceitam planos individuais?
No DF, aceitam contratação individual ou familiar Amil, NotreDame Intermédica e Hapvida, com referências a partir de R$ 158,78, R$ 357,14 e R$ 264,44 na faixa de 0 a 18 anos. SulAmérica, Bradesco e Porto Seguro concentram a oferta em adesão e empresarial. Confirme a modalidade na proposta.
Qual é o melhor plano de saúde individual no DF?
O melhor plano individual no DF é aquele que cobre os hospitais que você usa e cabe no orçamento total, somando mensalidade e reembolso. Compare rede, acomodação, coparticipação, carência e reajuste. Não existe vencedor universal: a SulAmérica oferece rede nacional ampla, a Hapvida tem rede própria econômica e a Amil entrega boa relação custo-benefício na entrada.
Amil ou Unimed no DF: qual escolher?
A Amil tem entrada mais baixa, a partir de R$ 105,46 no Bronze DF empresarial, e rede nacional. A Unimed DF opera por cooperativa local, com rede própria em Brasília e no entorno, a partir de R$ 222,34 na linha Unifacil por adesão. Compare a rede que você realmente usa antes de decidir pelo preço.
Plano ambulatorial ou hospitalar: qual a diferença?
O ambulatorial cobre consultas e exames, sem internação. O hospitalar cobre internações e cirurgias, com ou sem obstetrícia. O plano hospitalar com obstetrícia é o mais completo. Confirme a segmentação na proposta, porque ela muda a cobertura e o preço final do contrato.
Planos por operadora no Distrito Federal
NotreDame Intermédica (Notrelife)
O plano Notrelife é a principal linha da NotreDame no DF, com valores a partir de R$ 160,08 no empresarial e R$ 357,14 no individual. A rede inclui hospitais e clínicas de Brasília, com bom atendimento ambulatorial e hospitalar. Veja mais detalhes na página do plano NotreDame Intermédica.
Amil (Bronze DF, S380, S450 e S750 R1)
A Amil tem a tabela mais completa desta página, com quatro produtos. O Bronze DF parte de R$ 105,46 no empresarial. A tabela detalhada, que vai do S380 ao S750 R1, começa em R$ 283,10 e chega a R$ 412,31 na faixa de 0 a 18 anos, alcançando R$ 1.684,64 e R$ 2.453,50 em 59 anos ou mais. Confira em plano de saúde Amil.
SulAmérica Saúde
A SulAmérica tem planos a partir de R$ 255,99 mensais, com rede robusta em Brasília e a vantagem da cobertura nacional com reembolso. Dessa forma, é a opção mais competitiva para quem viaja com frequência ou mantém equipe em outros estados. Veja o comparativo em preço SulAmérica.
Bradesco Saúde (Efetivo)
O plano Efetivo parte de R$ 218,35 na faixa de 0 a 18 anos, na modalidade empresarial. O Bradesco é frequentemente citado como a operadora de maior cobertura em Brasília e oferece teleconsulta, o que amplia a conveniência no dia a dia. Detalhes em plano de saúde Bradesco.
Porto Seguro Saúde (Brasília Pro)
A linha Brasília Pro tem cinco produtos, de Bronze a Ouro, a partir de R$ 234,80. Na faixa de 59 ou mais, vai de R$ 1.183,19 a R$ 1.914,89. Vale conferir em plano Porto Seguro Saúde.
Hapvida
A Hapvida aparece a partir de R$ 93,60 na faixa de 0 a 18 anos, o menor valor do comparativo, e chega a R$ 561,54 em 59 anos ou mais. O modelo é de rede própria, o que reduz custo e agiliza consultas, mas limita a escolha de hospitais.
Unimed DF
A Unimed no DF opera por cooperativa local, com rede própria em Brasília e no entorno. A linha Unifacil por adesão aparece a partir de R$ 222,34, e a faixa de 59 anos ou mais chega a R$ 1.579,08. Confirme se o produto é individual, adesão ou empresarial antes de comparar preços.
MedSênior (Corporate DF3, DF4 e Black)
A MedSênior é especializada na faixa a partir de 44 anos. O Corporate DF3 enfermaria parte de R$ 723,52 nas faixas de 44 a 53 anos e alcança R$ 1.137,37 em 59 ou mais. Já o Black Corporate quarto chega a R$ 1.800,91. A operadora não atende crianças e jovens.
Omint
A Omint aparece a partir de R$ 751,29 mensais no empresarial, com posicionamento premium e rede selecionada. É a opção de maior custo do comparativo e se concentra em executivos e empresas que valorizam atendimento diferenciado.
GDF Saúde: o plano dos servidores do DF
Brasília concentra a maior proporção de servidores públicos do país, e isso muda o cálculo da escolha. Mas é importante separar dois universos que muita gente confunde: o plano do órgão público e o plano privado contratado no mercado.
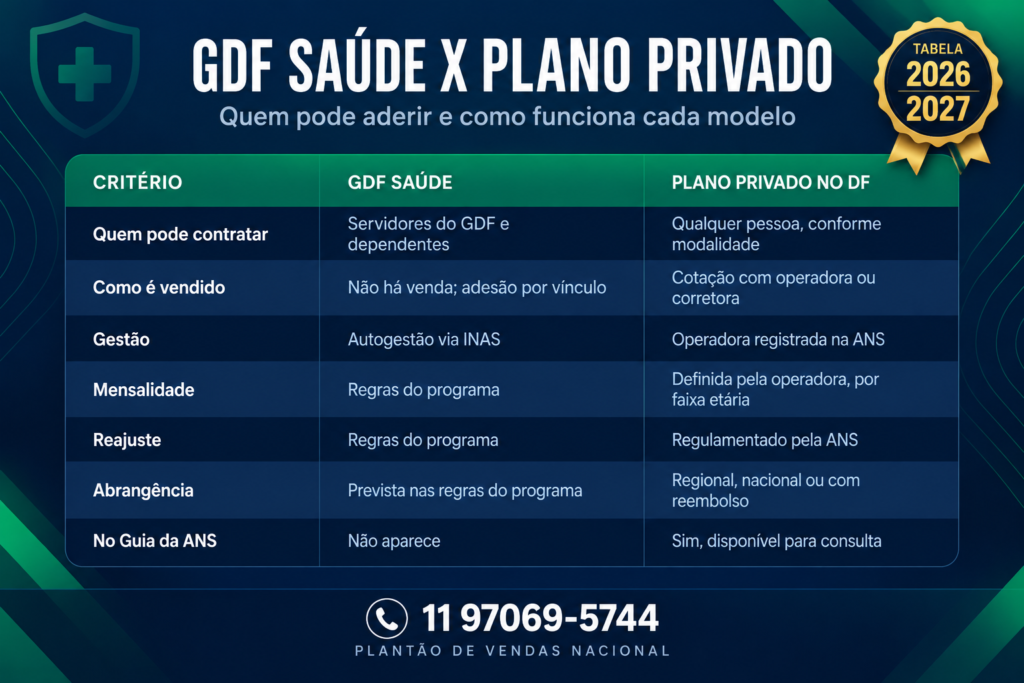
Diferenças entre GDF x Planos privados
Qual o nome do plano de saúde do DF?
O GDF Saúde é o programa de assistência à saúde dos servidores do Governo do Distrito Federal e seus dependentes. É administrado pelo INAS em regime de autogestão e não é um plano privado aberto a qualquer morador do DF. Para confirmar elegibilidade, consulte os canais oficiais do GDF Saúde.
Podem aderir servidores ativos ou inativos, aposentados, pensionistas, temporários e comissionados do GDF, além dos respectivos dependentes. Quem não tem vínculo com o Governo do Distrito Federal não pode usar esse programa e precisa buscar um plano privado. Entenda o funcionamento completo na página do GDF Saúde: guia dos servidores do Distrito Federal.
GDF Saúde tem relação com o INSS?
Não. O INSS é o Instituto Nacional do Seguro Social, responsável por aposentadorias e benefícios previdenciários. No entanto, o GDF Saúde é administrado pelo INAS, o Instituto de Assistência à Saúde dos Servidores do Distrito Federal, autarquia vinculada à Secretaria de Estado de Economia do DF. São órgãos diferentes, com funções diferentes. Consulte o site oficial do INAS.
Plano de saúde para servidor público no DF vale a pena?
Servidores do GDF e do Executivo federal costumam ter acesso a planos por adesão com mensalidades menores, mas exigem comprovação de vínculo com a entidade. Compare a rede credenciada em Brasília, a carência e o reajuste antes de trocar o plano atual. A adesão não é plano individual.
Pelo mesmo motivo, vale avaliar a manutenção do plano atual como secundário. Muitas famílias em Brasília usam o plano do órgão para consultas e o plano privado para internação e rede premium. Na prática, a soma dos dois pode sair mais barata que um único plano de alta cobertura.
Plano de saúde para MEI e pequenas empresas
O plano empresarial costuma sair mais barato por vida que o individual. A contrapartida é o vínculo com CNPJ: se a empresa for encerrada, o contrato precisa ser migrado. Portanto, confirme com o corretor o que acontece nesse cenário antes de assinar.
MEI pode contratar plano de saúde empresarial no DF?
Sim, o MEI pode contratar plano coletivo empresarial quando comprova atividade por pelo menos seis meses e cumpre os requisitos cadastrais. Preço e número mínimo de vidas variam por operadora. Informe cidade, idades, dependentes e tempo de atividade para receber proposta adequada. Veja também o plano de saúde para MEI.
Qual o melhor plano de saúde para MEI no DF?
Não existe uma resposta única, porque o melhor plano para MEI depende da idade dos beneficiários e da rede necessária. Entre as entradas empresariais verificadas, a Hapvida parte de R$ 93,60 e a Amil Bronze DF de R$ 105,46, ambas com coparticipação. Compare a cobertura hospitalar antes de decidir pelo menor valor.
Plano de saúde para idosos no DF
Quanto custa um plano de saúde para idosos no DF?
Para 59 anos ou mais, a referência publicada é MedSênior Corporate DF3 enfermaria a R$ 1.137,37. A faixa de 44 a 53 anos custa R$ 723,52 no mesmo produto. Portanto, não use o valor de entrada como orçamento: a última faixa pode custar o dobro.
Qual o plano mais barato para idosos no DF?
Entre as operadoras com tabela publicada, a Hapvida tem o menor valor na faixa de 59 ou mais, R$ 561,54, seguida pela Amil com R$ 631,36. Ambas mantêm rede mais restrita. Para quem precisa de rede ampla nessa idade, os valores passam de R$ 1.500. Avalie o uso real antes de pagar por cobertura que não será utilizada. Veja mais em plano de saúde para idosos.
Carências, coparticipação e portabilidade
As regras valem para todo o país e são definidas pela ANS. Três pontos concentram as dúvidas mais frequentes.
A carência é o período inicial em que alguns serviços ainda não estão liberados. Os prazos máximos são de 24 horas para urgência e emergência, 180 dias para os demais casos e 300 dias para parto a termo, embora a operadora possa praticar prazos menores. Consulte a cartilha oficial de carência da ANS.
A coparticipação é o valor cobrado quando você usa o plano, além da mensalidade. A mensalidade cai, mas o custo total depende do seu histórico de uso. Para crônicos, gestantes ou crianças, o plano sem coparticipação costuma sair mais vantajoso. Entenda melhor em coparticipação em planos de saúde.
A portabilidade permite trocar de plano sem cumprir novamente carências equivalentes, desde que você atenda aos requisitos de tempo mínimo no plano atual, adimplência e compatibilidade entre produtos. Não basta ter um convênio.
Quais são os prazos máximos de carência?
Os prazos máximos de carência previstos são de 24 horas para urgência ou emergência, 180 dias para os demais casos e 300 dias para parto a termo. A cobertura respeita a segmentação contratada. Reduções comerciais podem existir, e doenças ou lesões preexistentes podem envolver cobertura parcial temporária, que não é sinônimo de carência.
É possível trocar de plano sem novas carências?
A portabilidade de carências permite trocar de plano sem recomeçar determinadas carências, se os requisitos da ANS forem atendidos. Verifique elegibilidade, tempo de permanência e compatibilidade entre origem e destino antes de cancelar o contrato atual. Guarde contrato e comprovantes de pagamento para agilizar a análise.
Como verificar a operadora antes de contratar
Esta é a parte que nenhuma tabela de preço substitui. Antes de fechar qualquer plano no DF, faça três checagens nas ferramentas oficiais da ANS.
Registro da operadora e do produto. A ANS exige registro de todas as empresas que comercializam planos de saúde. Anote o número de registro informado na proposta e confira na consulta de planos do consumidor.
Disponibilidade no seu município. Use o Guia de Planos da ANS informando o local de contratação para ver as opções realmente comercializadas ali. Na portabilidade, o módulo lista apenas os planos compatíveis com o seu contrato atual.
Desempenho da operadora. Consulte o IDSS, o Índice de Desempenho da Saúde Suplementar, publicado anualmente pela ANS. Ele mede qualidade do atendimento, cobertura, sustentabilidade financeira, bem como a satisfação do beneficiário. Verifique também o índice de reclamações em consultar dados e planos da operadora.
Como verificar se uma operadora ou plano está registrado na ANS?
Consulte a ferramenta da ANS por operadora ou por plano antes de contratar. A agência informa que o registro é exigido de todas as empresas que comercializam planos de saúde. Anote o número de registro do produto informado na proposta e confira na consulta oficial, junto com o IDSS da operadora.
Como comparar planos realmente disponíveis no meu local?
Use o Guia de Planos da ANS e informe o local de contratação para ver as opções disponíveis naquela localidade. Para portabilidade, o módulo lista planos compatíveis comercializados no local consultado. O Guia serve para pesquisa e comparação, mas não realiza a contratação, que precisa ser solicitada à operadora.
O Guia de Planos da ANS vende ou contrata o plano?
Não. O Guia de Planos da ANS permite pesquisar ou comparar as opções disponíveis no local informado e, na portabilidade, consultar planos compatíveis. Ele não conclui a adesão nem substitui a proposta contratual. Pois, depois de escolher, o consumidor deve procurar diretamente a operadora responsável pelo produto.
Onde consultar se um procedimento faz parte da cobertura obrigatória?
Consulte o Rol de Procedimentos ou Eventos em Saúde da ANS, disponível na área do consumidor do portal da ANS, e confira também a segmentação assistencial, o produto e as condições do contrato. Buscar apenas o nome genérico do procedimento pode não bastar: valide a indicação médica, as diretrizes de utilização e a rede aplicável ao seu plano.
Direitos do consumidor: o que fazer diante de uma negativa
O que fazer quando o plano nega atendimento ou cobertura?
Registre primeiro a reclamação com a operadora e guarde o número do protocolo. Se o problema não for resolvido, procure a ANS e informe esse número para abrir uma Notificação de Intermediação Preliminar. A NIP é o canal oficial de mediação de conflitos e resolve a maior parte das demandas.
O prazo de resposta da operadora varia conforme o tipo de demanda. Acompanhe a notificação pelo canal da ANS e responda à pesquisa de satisfação ao final. Guardar protocolos, recibos de pagamento ou relatórios médicos acelera a análise em qualquer instância.
Rede por hospital em Brasília
A escolha muda conforme os hospitais que você realmente usa. Antes de comparar preço, confirme se a rede cobre o trajeto que você faz no dia a dia.
Quais são os convênios do Hospital DF Star em Brasília?
O DF Star integra a Rede D’Or São Luiz e recebe operadoras com produtos específicos para Brasília. Consulte a lista de convênios elegíveis no site do Hospital DF Star e pesquise o nome do seu convênio. Depois, confirme com a operadora se o produto e a categoria contratados estão incluídos.
Como confirmar se meu plano é aceito em um hospital específico de Brasília?
Consulte a lista de convênios elegíveis do hospital e pesquise o nome do seu convênio. Em seguida, confirme diretamente a elegibilidade do produto e da categoria contratados. A presença do nome de uma operadora na lista, sozinha, não confirma que todo produto ou acomodação dessa operadora esteja incluído. O Grupo Santa e o Hospital Santa Lúcia publicam essas listas.
Como conferir a rede credenciada antes de contratar?
Identifique o nome completo do produto e a modalidade de contratação. Consulte o guia de rede oficial da operadora e verifique hospitais, laboratórios e especialidades que você usa. Confirme o atendimento diretamente com o prestador, informando o produto específico, porque aceitar a operadora não significa aceitar todas as suas redes.
Planos por região administrativa do DF
As regiões com maior concentração de oferta e rede são Asa Sul, Asa Norte, Águas Claras, Taguatinga, Guará, Lago Sul, Lago Norte, Ceilândia e Gama. Um plano com hospital apenas na Asa Sul pode não fazer sentido para quem mora em Ceilândia ou trabalha em Taguatinga.
Quem mora em Ceilândia pode comparar as opções específicas da região na página de planos de saúde em Ceilândia. Para as demais regiões, vale repetir o mesmo roteiro: definir a rede indispensável, depois a modalidade e, só então, comparar preço.
Conclusão
Comparar planos de saúde no DF exige separar três coisas que costumam aparecer misturadas: preço de entrada, preço real na sua faixa etária e custo total no ano com coparticipação. Um plano de R$ 93,60 na primeira faixa pode custar R$ 561,54 aos 59 anos. Além disso, um plano aparentemente mais caro pode sair mais barato se você usa muito a rede.
O caminho mais seguro é definir primeiro a rede indispensável em Brasília, depois a modalidade de contratação (individual, adesão ou empresarial) e, só então, comparar preço entre duas ou três operadoras que atendam aos dois primeiros critérios. Antes de assinar, confira o registro na ANS, o IDSS, bem como a elegibilidade do hospital que você usa. Mas, se você é servidor do GDF, comece pelo guia completo do GDF Saúde para entender o que o programa cobre e o que precisa ser complementado.
Informe sua cidade, a idade de cada beneficiário e se a contratação é individual, familiar, MEI ou empresarial. Com esses três dados você recebe propostas equivalentes e comparáveis de verdade.
Tabela de Preços dos Planos de Saúde no DF
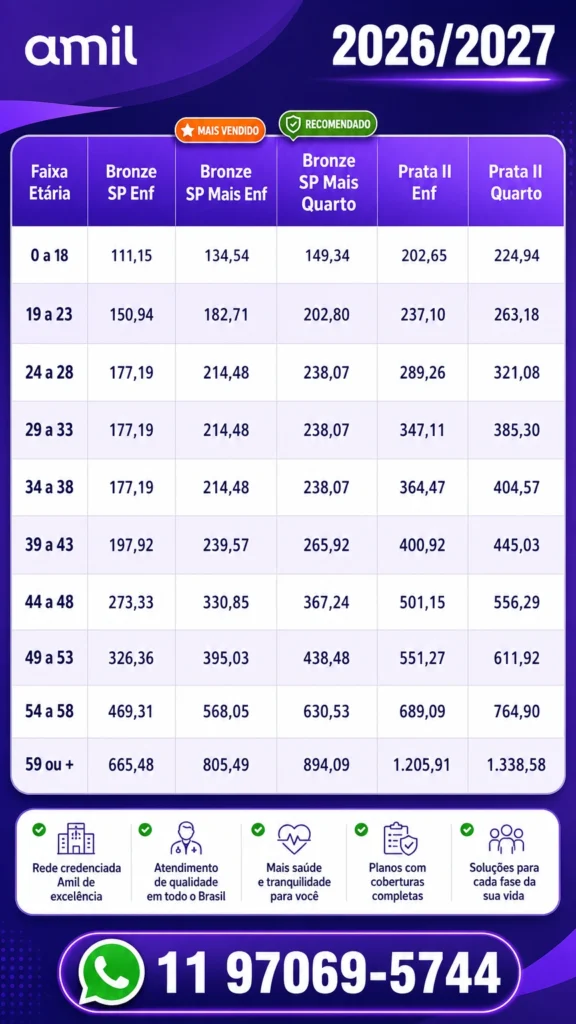
Preço do Amil no DF
Preço Porto Seguro Saúde
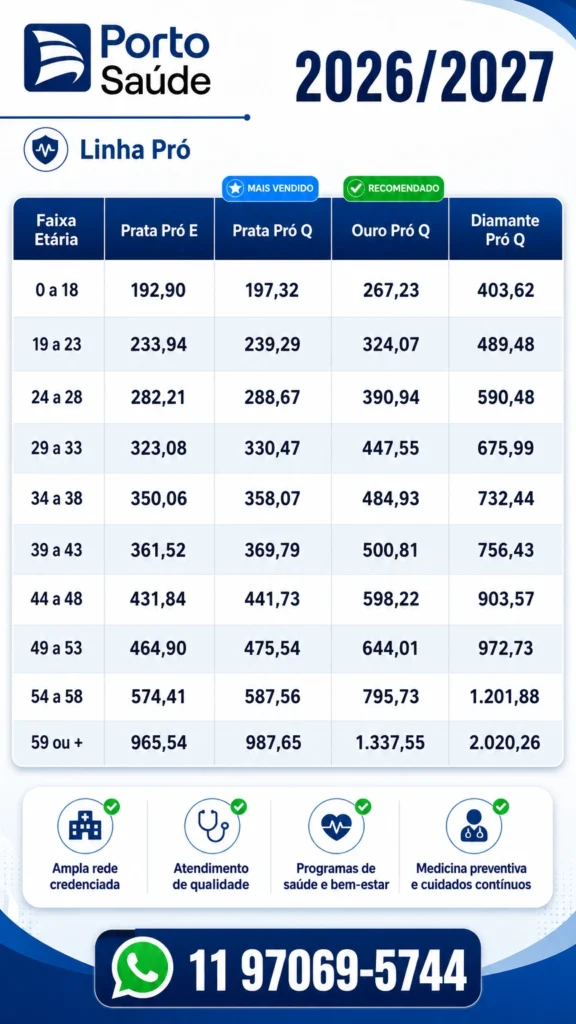
Tabela Comparativa de planos de saúde no DF
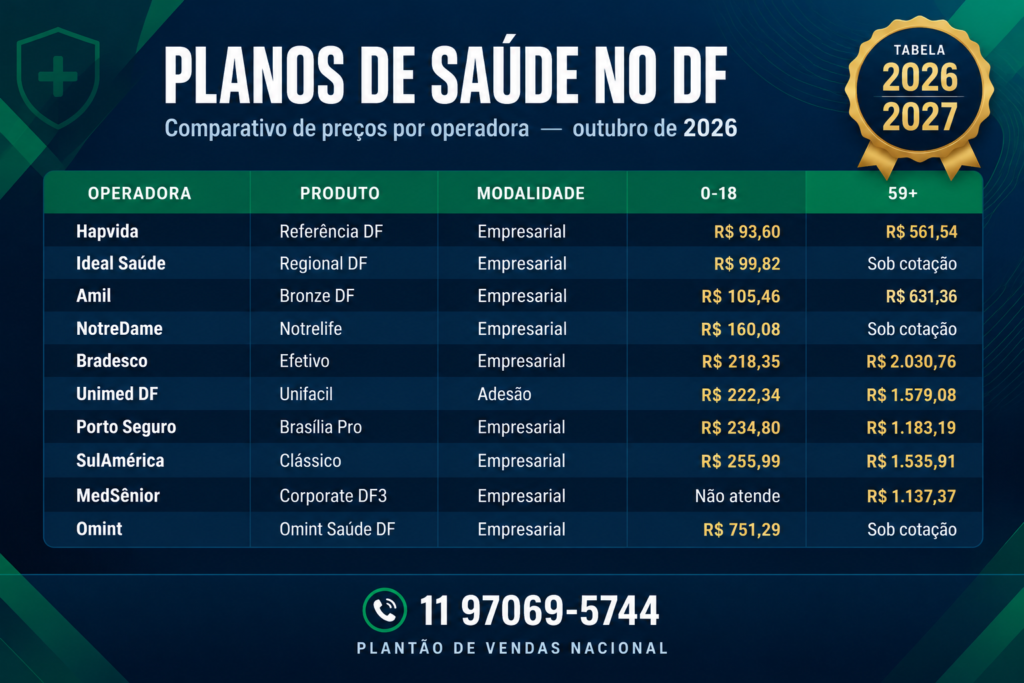
Nota: Os preços podem variar de acordo com a faixa etária e o tipo de contratação.
Sobre o autor

Corretor de seguros registrado na SUSEP PF sob o nº 231148767, Fundador da Pedrano Corretora de Seguros de SUSEP PJ 242159534 e com mais de 10 anos de experiência na comercialização de planos de saúde individuais ou familiares, empresariais e odontológicos. Já atendeu mais de 5 mil famílias e empresas na contratação e na pós-venda — incluindo a gestão de carências, reajustes e reclamações junto às operadoras. As informações deste artigo são atualizadas periodicamente e seguem as regras da ANS.