
Plano de Saúde para Idoso: Preços, Direitos e Como Escolher (2026)
O plano de saúde para idoso custa a partir de R$ 422,71 por mês na faixa de 59 anos ou mais, e nenhum idoso pode ser recusado por idade na contratação — é o que garante a Lei 9.656/98. Depois dos 60 anos, o plano também não pode sofrer reajuste por faixa etária, conforme o Estatuto do Idoso. Neste guia completo, você descobre quanto custa, quais são seus direitos, como economizar até 40% contratando pelo CNPJ e o passo a passo para escolher o plano ideal para você ou seus pais.
Quanto custa um plano de saúde para idoso?
O plano de saúde para idoso custa a partir de R$ 422,71 por mês na faixa de 59 anos ou mais, variando conforme a operadora, a região e o tipo de contratação. Referências de 2026:
- Hapvida — a partir de R$ 422,71 no empresarial e R$
771,43no individual - Biovida — a partir de R$ 765,57 (familiar, enfermaria)
- Prevent Essencial 60+ — R$ 759,00
- Faixa 59+ em geral — R$ 800 a R$ 3.000, dependendo do nível de cobertura
⚠️ A faixa 59+ é a última da tabela da ANS e pode custar até seis vezes o valor da primeira faixa (0 a 18 anos). Depois dela, o valor não sobe mais por idade — apenas pelo índice anual da ANS.
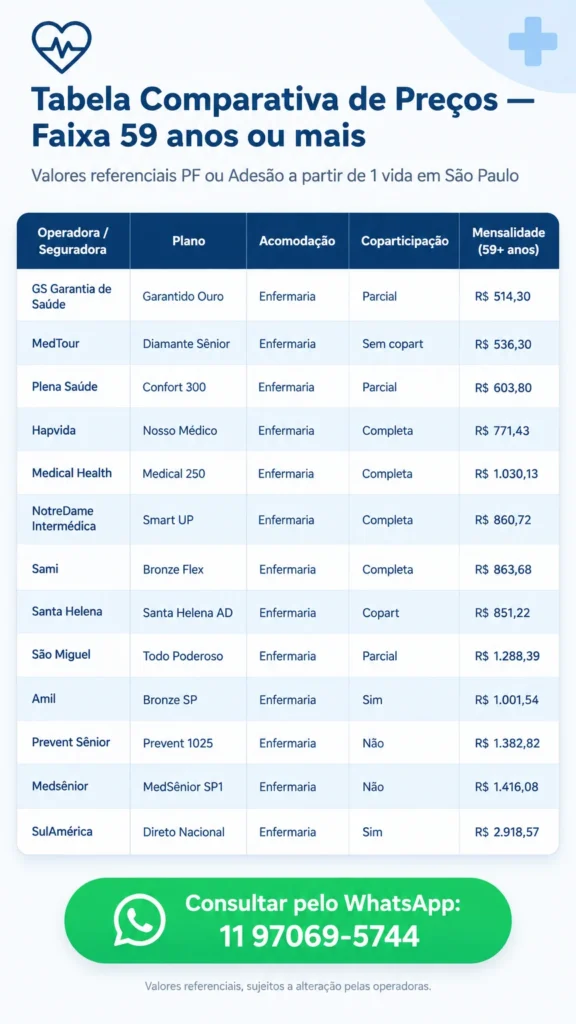
Tabela Comparativa de Preços: Faixa de 59 anos ou mais
Abaixo estão os valores reais para a última faixa etária (59 anos ou mais), extraídos das tabelas referenciais de contratação Pessoa física ou Adesão no estado de São Paulo:
| Operadora / Seguradora | Plano | Acomodação | Coparticipação | Mensalidade (59+ anos) |
|---|---|---|---|---|
| GS Garantia de Saúde | Garantido Ouro | Enfermaria | Parcial | R$ 514,30 |
| MedTour | Diamante Sênior | Enfermaria | Sem copart | R$ 536,30 |
| Plena Saúde | Confort 300 | Enfermaria | Parcial | R$ 603,80 |
| Hapvida | Nosso Médico | Enfermaria | Completa | R$ 771,43 |
| Medical Health | Medical 250 | Enfermaria | Completa | R$ 1.030,13 |
| NotreDame Intermédica | Smart UP | Enfermaria | Completa | R$ 860,72 |
| Sami | Bronze Flex | Enfermaria | Completa | R$ 863,68 |
| Santa Helena | Santa Helena AD | Enfermaria | Copart | R$ 851,22 |
| São Miguel | Todo Poderoso | Enfermaria | Parcial | R$ 1.288,39 |
| Amil | Bronze SP | Enfermaria | Sim | R$ 1.001,54 |
| Prevent Sênior | Prevent 1025 | Enfermaria | Não | R$ 1.382,82 |
| Medsênior | MedSênior SP1 | Enfermaria | Não | R$ 1.416,08 |
| SulAmérica | Direto Nacional | Enfermaria | Sim | R$ 2.918,57 |
Informativo referencial: os valores acima são baseados em tabelas PF ou Adesão a partir de 1 vida em São Paulo e podem sofrer alterações pelas operadoras.
Quanto custa um plano de saúde para idoso em São Paulo?
Em São Paulo, o plano de saúde para idoso (59 anos ou mais) custa a partir de R$ 448,70 na Trasmontano (Linha Bem Estar), R$ 1.001,54 na Amil (Bronze SP), R$ 777,63 na NotreDame (Nosso Médico), R$ 1.416,08 na Medsênior (MedSênior SP1), R$ na SulAmérica (Direto Nacional) e 2.918,57R$ na Bradesco Saúde (Efetivo). Mas, a contratação via CNPJ reduz esses valores em até 40% em relação ao plano individual.2.751,03
Principais opções de plano de saúde para idosos em São Paulo
Cada operadora possui um foco de assistência específico para a terceira idade. Conheça os diferenciais na modalidade empresarial.
1. Medsênior: Foco exclusivo no público 49+
A Medsênior não atende crianças ou jovens; seu modelo é 100% desenhado para medicina preventiva na terceira idade.
- Destaques: Centros de prevenção próprios, oficinas de memória e programas para autonomia e longevidade.
- Preço inicial (59+):
R$ 1.274,47no plano Corporate SP1 (enfermaria) eR$ 1.529,37no Corporate SP2 (quarto privativo).
2. Bradesco Saúde: Segurança hospitalar e reembolso de ponta
A Bradesco Saúde é a seguradora mais procurada por quem prioriza centros de excelência, livre escolha de médicos e cobertura nacional ampla.
- Destaques: Acesso aos maiores hospitais de São Paulo, agilidade na autorização de cirurgias e política transparente de reembolso.
- Preço inicial (59+): a partir de
R$ 1.833,06(Linha Efetivo com coparticipação) atéR$ 2.580,37(Nacional II).
3. SulAmérica Saúde: Rede qualificada e gestão integrada
A SulAmérica equilibra tradição com ferramentas modernas de telemedicina e acompanhamento ambulatorial.
- Destaques: Linha Direto Nacional com custo acessível e hospitais renomados, além da linha Clássico com ampla aceitação de consultórios particulares.
- Preço inicial (59+): a partir de
R$ 1.535,91(Direto Nacional) eR$ 1.977,00(Clássico Vital).
4. Amil: Flexibilidade regional e corporativa
A Amil disponibiliza tanto planos com foco regional e custo enxuto quanto planos da linha Ouro e Platinum para alta complexidade.
- Destaques: Rede própria de prontos-socorros, programas de reabilitação e excelente relação de custo-benefício em São Paulo.
- Preço inicial (59+): a partir de
R$ 665,48(Bronze SP) atéR$ 1.755,57(Ouro Quarto).
5. NotreDame Intermédica e Trasmontano: Custo-benefício regional
Para quem busca mensalidades que cabem no bolso sem abrir mão de pronto atendimento rápido na capital e Grande SP:
- NotreDame Intermédica: Planos como o Smart UP por
R$ 934,76(enfermaria) oferecem excelente rede própria credenciada. - Trasmontano: Linha especializada com planos como Bem Estar 40+ a partir de
R$ 448,70para a terceira idade.
Plano de saúde para idoso sobe de preço a cada ano que envelhece?
Não, depois dos 60 anos não há mais reajuste por idade. O Estatuto do Idoso (Lei 10.741/2003) proíbe o reajuste por faixa etária a partir dos 60 anos, e o STF confirmou essa proibição em decisão de 2025.
O último aumento por idade acontece na entrada da faixa 59+, que pode custar até seis vezes o valor da primeira faixa — por isso, muitos consumidores relatam aumentos de até 138% nessa transição. Depois disso, o plano só pode ser reajustado pelo índice anual da ANS. Se o aumento após os 60 anos for motivado exclusivamente pela idade, ele pode ser contestado, anulado na Justiça, bem como gerar a devolução do que foi pago a mais no período.
Existe limite de idade para contratar plano de saúde?
Nenhuma operadora pode impor idade máxima para contratação, conforme o artigo 14 da Lei 9.656/98. Na prática, porém, algumas operadoras limitam novos contratos entre 64 e 75 anos, exigindo avaliação de saúde ou recusando a adesão.
Nesses casos, as alternativas são:
- Planos empresariais (PME/MEI) — contratados via CNPJ, com regras de aceitação mais flexíveis
- Coletivos por adesão — vinculados a sindicatos, associações ou conselhos profissionais
- Operadoras especializadas em terceira idade — como MedSênior ou Prevent Senior, que aceitam idosos sem limite de idade
Qual o melhor plano de saúde para idoso?
O melhor plano depende do perfil. Operadoras nacionais como Amil, Bradesco Saúde, SulAmérica, Unimed e Porto Seguro oferecem redes amplas e hospitais de referência. Mas, operadoras especializadas em terceira idade, como MedSênior e Prevent Senior, têm foco em geriatria e aceitam qualquer idade. E os planos empresariais (PME/MEI) custam até 40% menos que o individual.
Avalie três pontos antes de decidir: rede credenciada na sua região (especialmente hospitais e geriatria), coparticipação (reduz a mensalidade, mas cobra por uso) e abrangência (regional ou nacional).
Plano de saúde empresarial ou MEI vale a pena para idoso?
Sim, é uma das melhores formas de economizar. O plano empresarial (PME) ou MEI custa até 40% menos que o plano individual na faixa 59+ — em 2026, a diferença chega a R$ 339 por mês (R$ 597,48 no CNPJ contra R$ 936,68 no individual).
Para contratar, é preciso ter CNPJ ativo há pelo menos 6 meses e receita regular. MEIs podem contratar sozinhos, e empresas a partir de 2 vidas também se qualificam. A contratação pelo CNPJ tem as mesmas coberturas do rol da ANS.
Como funciona a carência do plano de saúde para idoso?
A carência do plano de saúde para idoso segue as regras da ANS, e a idade não altera os prazos:
| Tipo de cobertura | Carência máxima |
|---|---|
| Urgência e emergência | 24 horas |
| Consultas e exames simples | 30 dias |
| Cirurgias e internações | 180 dias |
| Parto (gestação planejada) | 300 dias |
| Doença preexistente (CPT) | Até 24 meses |
Quem faz portabilidade de carências aproveita os períodos já cumpridos no plano anterior — sem esperar de novo.
Idoso pode fazer portabilidade?
Sim, e a portabilidade não pode ser recusada por causa da idade. Conforme a RN 438 da ANS, o beneficiário de qualquer idade pode trocar de operadora sem cumprir novas carências, desde que:
- Tenha permanência mínima no plano de origem
- Tenha plano compatível em segmentação e faixa de preço
- Esteja em dia com as mensalidades
Idade e doenças preexistentes não são avaliadas na migração e recusar idoso por idade é discriminação e a Justiça tem confirmado esse direito em decisões recentes. A solicitação é feita com o Guia ANS de portabilidade, verificando a compatibilidade dos planos no site da ANS.
Operadora pode negar cobertura por doença preexistente ao idoso?
A operadora pode aplicar a Cobertura Parcial Temporária (CPT) de até 24 meses para doenças preexistentes declaradas na contratação, mas não pode negar atendimento de urgência e emergência durante esse período.
Se a operadora alegar que a doença não foi declarada, precisa comprovar que o beneficiário sabia do diagnóstico na assinatura do contrato. A Declaração de Saúde deve ser preenchida com verdade — omitir doenças pode gerar negativa de cobertura. Em caso de negativa indevida, o beneficiário pode recorrer à ANS e à Justiça.
Quais são os direitos do idoso no plano de saúde?
Os principais direitos do idoso no plano de saúde são:
- Não ser recusado por idade na contratação (Lei 9.656/98, art. 14)
- Não sofrer reajuste por faixa etária após os 60 anos (Estatuto do Idoso)
- Ter direito à portabilidade de carências sem discriminação
- Receber cobertura para todos os procedimentos do rol da ANS
- Ter atendimento de urgência ou emergência mesmo durante a CPT de doenças preexistentes
Como economizar no plano de saúde para idoso?
As principais formas de economizar:
- Contratar pelo CNPJ (MEI ou PME) — até 40% mais barato que o individual
- Escolher planos com coparticipação — reduzem a mensalidade para quem usa pouco
- Fazer portabilidade de carências — trocar para operadoras mais baratas sem cumprir novos prazos
- Avaliar operadoras regionais — costumam ter tabelas menores que as nacionais
- Considerar planos especializados em terceira idade — como MedSênior, com preços pensados para a faixa 60+
Compare sempre rede, abrangência e coparticipação antes de decidir — o plano mais barato nem sempre é o mais econômico no longo prazo.
Plano de saúde para idoso vale a pena?
Sim, para a maioria dos idosos o plano vale a pena. A partir dos 60 anos, a frequência de consultas, exames ou internações aumenta significativamente, e o custo de atendimentos particulares supera rapidamente a mensalidade.
Além disso, o Estatuto do Idoso protege o beneficiário de reajustes por idade após os 60, dando previsibilidade ao orçamento. A decisão depende da rede credenciada disponível na sua região e do seu padrão de uso — para quem usa o plano com frequência, o custo-benefício é ainda mais favorável.
Qual plano de saúde para idoso com 70 ou 80 anos?
Para idosos com 70 ou 80 anos, as opções são:
- Operadoras especializadas em terceira idade (MedSênior ou Prevent Senior) — aceitam qualquer idade com foco em geriatria
- Planos empresariais via CNPJ ou MEI — até 40% mais baratos
- Coletivos por adesão por profissão — vinculados a sindicatos ou associações
Operadoras nacionais podem limitar novos contratos nessa faixa, mas não podem impor idade máxima por lei. Quem já tem plano deve avaliar a portabilidade em vez de contratar do zero — dessa forma, preserva as carências cumpridas e pode reduzir a mensalidade.
Como contratar convênio médico para idoso?
O passo a passo completo:
- Defina o perfil — individual, familiar, empresarial (CNPJ/MEI) ou por adesão
- Compare operadoras pela rede credenciada na sua região, abrangência e coparticipação
- Solicite cotações com um corretor autorizado
- Separe os documentos — RG, CPF e comprovante de endereço
- Preencha a Declaração de Saúde com verdade, informando doenças preexistentes
- Assine a proposta e aguarde a análise
Idosos não podem ser recusados por idade, mas algumas operadoras exigem avaliação de saúde. Portanto, contar com um corretor de seguros autorizado ajuda a encontrar operadoras que aceitam a faixa etária e a negociar as melhores condições — evitando recusas e tabelas mais caras.
Quais operadoras aceitam idosos no plano de saúde?
As principais operadoras que atendem idosos são:
- Especializadas em terceira idade: MedSênior e Prevent Senior — aceitam qualquer idade, com foco em geriatria
- Nacionais: Hapvida, SulAmérica, Unimed, Amil, Bradesco Saúde e Porto Seguro — podem limitar novos contratos entre 64 e 75 anos
- Regionais: Biovida e outras operadoras locais, com tabelas geralmente menores
Planos empresariais (PME/MEI) e coletivos por adesão são alternativas quando a contratação individual é recusada.
O que diz a lei sobre o reajuste de plano de saúde para idoso aos 59 e aos 60 anos?
O medo do reajuste por faixa etária é o principal motivo de preocupação para quem atinge a maturidade. Por essa razão, a legislação brasileira estabelece limites rigorosos:
- O último reajuste por idade ocorre aos 59 anos: Conforme a Resolução Normativa nº 63 da ANS, as operadoras dividem os planos em 10 faixas etárias. A última faixa é a de “59 anos ou mais”.
- Proibição de reajuste após os 60 anos: O Estatuto da Pessoa Idosa (Lei nº 10.741/2003) veda expressamente qualquer aumento por idade a partir do aniversário de 60 anos para contratos com mais de 10 anos de vigência.
- Aumentos que continuam permitidos: Mesmo após os 60 anos, o contrato continua sofrendo o reajuste anual financeiro por índice médico, autorizado pela ANS para contratos individuais ou regulado em convenção para contratos empresariais e por adesão.
Perguntas frequentes sobre plano de saúde para idoso
Aos 59 anos o plano de saúde aumenta quanto?
A entrada na faixa 59+ é o último reajuste por idade e pode custar até seis vezes o valor da primeira faixa. Depois dos 60, não há mais reajuste por idade.
Idoso pode ser recusado no plano de saúde?
Não por idade — o artigo 14 da Lei 9.656/98 proíbe idade máxima de contratação. A operadora pode, porém, exigir avaliação de saúde em alguns produtos.
O que acontece com o plano do idoso que não pode mais pagar?
O beneficiário pode solicitar portabilidade para um plano mais barato (compatível em faixa de preço) ou migrar para a modalidade coletiva por adesão, preservando as carências cumpridas.
Plano de saúde para idoso cobre geriatria?
Sim, consultas com geriatra fazem parte do rol da ANS e sem dúvida todos os planos devem cobrir, sem coparticipação adicional além da prevista em contrato.
Qual o valor de um plano de saúde para pessoa de 60 anos?
O valor de um plano de saúde para pessoa de 60 anos varia entre R$ 435,21 e R$ 2.580,37 em São Paulo, de acordo com as tabelas PME vigentes. Operadoras como Trasmontano e NotreDame custam entre R$ 448 e R$ 935, enquanto seguradoras como Bradesco e SulAmérica custam entre R$ 1.535 e R$ 2.196.
O plano de saúde pode recusar idoso por causa da idade?
Não. A Lei Federal nº 9.656/1998 e as normas da ANS proíbem as operadoras de recusar beneficiários com base na idade ou em condições clínicas crônicas. A recusa configura prática abusiva e discriminatória, passível de denúncia e sanção jurídica.
O que é a Cobertura Parcial Temporária (CPT) para idosos?
A Cobertura Parcial Temporária (CPT) é um período de até 24 meses em que a operadora suspende exclusivamente procedimentos cirúrgicos e leitos de UTI diretamente ligados a doenças preexistentes declaradas na contratação. Consultas de rotina, exames simples e atendimentos de urgência continuam garantidos desde o início.
Qual o melhor convênio para idoso: Bradesco, Amil ou Medsênior?
Depende do objetivo do paciente:
- Se a prioridade for medicina geriátrica preventiva e acompanhamento constante, a Medsênior é a mais indicada.
- Se o foco for reembolso de consultas e hospitais de primeira linha, a Bradesco Saúde é a escolha ideal.
- Se a meta for equilíbrio entre rede credenciada ampla e custo controlado, a Amil atende perfeitamente.
O plano de saúde pode cancelar o contrato de idoso doente?
Em planos individuais ou familiares, a rescisão unilateral é estritamente proibida, exceto por fraude comprovada ou inadimplência superior a 60 dias. Em planos empresariais ou coletivos por adesão, a operadora pode cancelar o contrato coletivo como um todo, mas não pode excluir o beneficiário isoladamente por motivo de tratamento médico em andamento.
Idoso tem direito a acompanhante durante internação?
Sim. O artigo 16 do Estatuto da Pessoa Idosa garante a todo paciente com 60 anos ou mais o direito a um acompanhante em tempo integral durante internações e observações hospitalares, cabendo ao hospital fornecer as condições adequadas para permanência.
Como funciona a portabilidade de carência para idoso?
A portabilidade permite que o idoso troque de plano de saúde sem cumprir novas carências. Para ter direito, o beneficiário precisa estar há pelo menos 2 anos no plano de origem (ou 3 anos se cumpriu CPT), o contrato deve estar ativo e adimplente, e o plano de destino deve ter faixa de preço compatível na ANS.
É melhor contratar plano com ou sem coparticipação para idosos?
Para idosos que consultam médicos rotineiramente mas realizam exames de rotina simples, o plano com coparticipação pode baratear a mensalidade fixa em até 30%. No entanto, se o paciente requer fisioterapias semanais ou consultas recorrentes, o plano sem coparticipação traz maior previsibilidade financeira no final do mês.
MEI pode fazer plano de saúde para pais idosos?
Sim. O titular do MEI pode incluir seus pais no plano empresarial como dependentes, desde que a empresa esteja formalizada há mais de 6 meses na Receita Federal e a operadora aceite o vínculo de dependência familiar no contrato corporativo (a partir de 2 ou 3 vidas).
Conclusão
O plano de saúde para idoso custa a partir de R$ 422,71 por mês na faixa 59+, com proteções legais importantes: nenhuma operadora pode recusar o idoso por idade, e depois dos 60 anos não há mais reajuste por faixa etária. As melhores formas de economizar são contratar pelo CNPJ (até 40% mais barato), usar a portabilidade de carências e por fim, avaliar operadoras especializadas em terceira idade.
Quer saber quanto custa o plano ideal para você ou seus pais? Solicite uma cotação personalizada e compare as opções sem compromisso — um especialista analisa o perfil, encontra operadoras que aceitam a faixa etária e por fim, apresenta o plano com o melhor custo-benefício.
Sobre o autor:

Corretor de seguros registrado na SUSEP PF sob o nº 231148767, Fundador da Pedrano Corretora de Seguros de SUSEP PJ 242159534 e com mais de 10 anos de experiência na comercialização de planos de saúde individuais ou familiares, empresariais e odontológicos. Já atendeu mais de 5 mil famílias e empresas na contratação e na pós-venda — incluindo a gestão de carências, reajustes e reclamações junto às operadoras. As informações deste artigo são atualizadas periodicamente e seguem as regras da ANS.